Cómo conseguir una hipoteca de autopromotor para pagar tu casa de madera
Una hipoteca de autopromotor es un préstamo con garantía hipotecaria que el banco te entrega por fases para construir tu propia vivienda en un terreno que ya es tuyo. Para financiar una casa de madera necesitas terreno en propiedad, licencia de obras, proyecto técnico visado y un presupuesto cerrado.
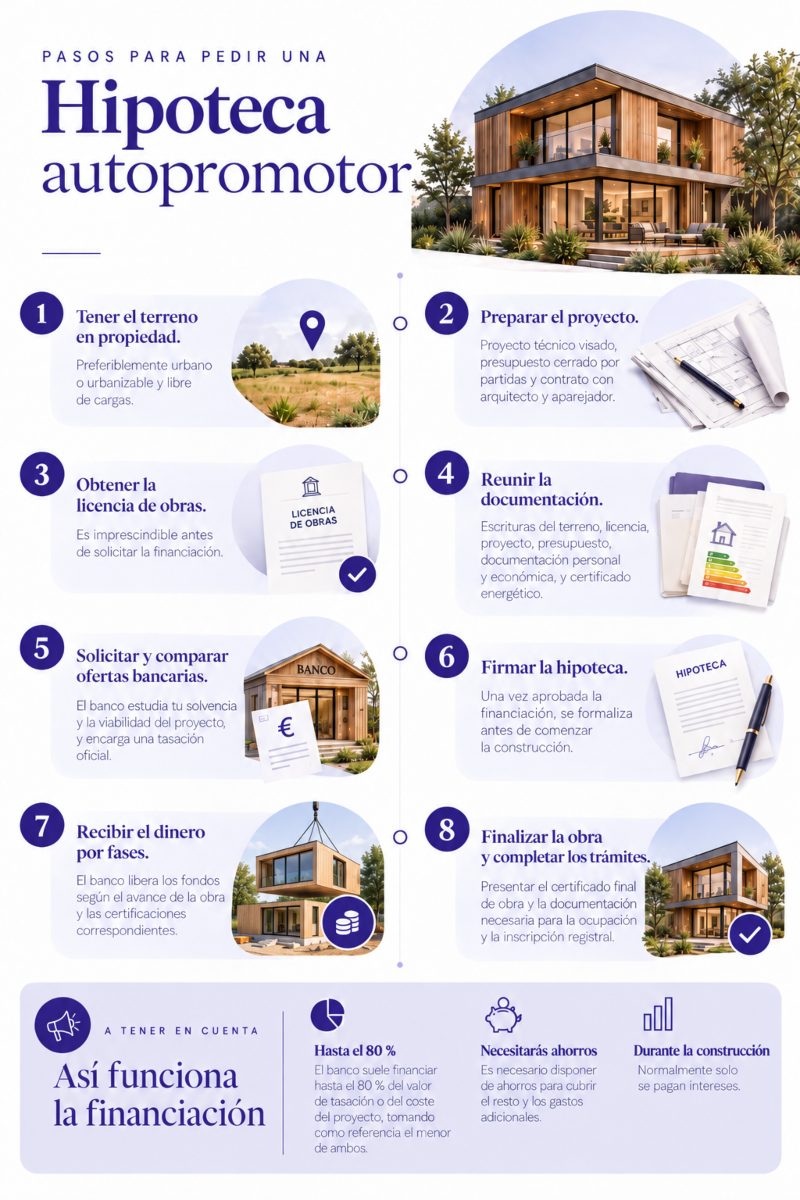
Con todo eso, el banco suele financiar hasta el 80 % del valor de tasación, según tu perfil.
Si estás pensando en una casa de madera, sigue leyendo. Aquí tienes los pasos, los papeles y los errores que más retrasan la operación.
→ Te puede interesar: ¿Qué es la autopromoción de viviendas?
¿Qué es una hipoteca de autopromotor?
Es una hipoteca pensada para quien no compra una casa ya hecha, sino que la construye. Tú eres el promotor: pones el suelo, contratas la obra y el banco paga a medida que esta avanza.
Se diferencia de una hipoteca normal en tres cosas:
- El dinero llega por partes. El banco desembolsa contra certificaciones de obra firmadas por el arquitecto o el aparejador, no de golpe.
- Durante la obra se pagan solo intereses. La cuota completa, con capital incluido, empieza cuando terminas la casa.
- La garantía es el terreno y lo que se construya encima. Por eso el banco controla tanto la obra.
¿Los bancos financian las casas de madera?
Sí, siempre que sea una vivienda que vaya a construirse conforme a la normativa: sobre cimentación, con licencia municipal y cumpliendo el Código Técnico de la Edificación (CTE). Al banco le da igual que las paredes sean de ladrillo o de madera, lo que le importa es que el inmueble sea legal, esté inscrito y tenga un valor de tasación claro.
Algunas entidades miran con más detalle la construcción en madera porque conocen menos su coste y su valor de reventa. Para despejar dudas conviene presentar un proyecto técnico detallado y un presupuesto desglosado. También ayuda el poder aportar referencias de obras ya terminadas del fabricante.
¿Qué documentos necesitas para pedirla?
El banco estudiará dos cosas: tu solvencia y la viabilidad del proyecto. Prepara estos papeles:
- Escritura del terreno y nota simple del Registro de la Propiedad, sin cargas.
- Proyecto básico y de ejecución, visado por el colegio profesional correspondiente.
- Licencia de obras concedida.
- Presupuesto de ejecución firmado por el constructor o el fabricante.
- Contrato con la dirección facultativa (arquitecto y aparejador).
- Documentación personal: DNI, últimas nóminas o declaración de la renta, vida laboral y extractos bancarios.
- Certificado de Eficiencia Energética (CEE). Lo exige el CTE y algunos bancos lo piden antes de la tasación. En casas de madera suele ser un certificado favorable, pero hay que tenerlo.
Existe un último documento pero no lo aportas tú: la tasación oficial en plano (sobre el proyecto sin la casa física). La encarga el banco una vez ve el proyecto pero el gasto recae en ti.
Un detalle importante es que el terreno debe ser urbano o urbanizable. En suelo rústico, conseguir licencia y financiación es mucho más complicado y depende de cada comunidad autónoma y de cada ayuntamiento.
¿Cuánto te presta el banco y cómo se paga?
El banco no se guía por el precio de la casa, sino por la tasación, que realiza una sociedad homologada por el Banco de España. Aplica el porcentaje de financiación sobre el menor entre el valor de tasación y el coste real del proyecto.
|
Concepto |
Cómo funciona normalmente |
| Porcentaje financiado | Hasta el 80 % de la tasación o del coste, el menor de los dos |
| Entrada | Al menos el 20 % más los gastos |
| Desembolso | Por certificaciones de obra, en varias fases |
| Cuota durante la obra | Solo intereses |
| Plazo de construcción | Entre 12 y 24 meses, según la entidad |
| Plazo de devolución | Hasta 25 o 30 años, según edad e ingresos |
Ten en cuenta que estas cifras son orientativas: cada banco fija sus condiciones y las revisa con frecuencia. Compara varias ofertas y no te quedes con la primera.
Si el terreno ya está pagado, muchos bancos lo cuentan como parte de tu aportación. Eso puede reducir mucho el dinero que tienes que poner al empezar.
¿Cómo llega el dinero de la hipoteca autopromotor?
El banco no transfiere el importe total al firmar. Lo va liberando por tramos a medida que un tasador o el arquitecto confirman que la obra avanza según lo previsto. Así funciona en la práctica:
Fase de suelo. Si aún no tienes el terreno pagado, el banco puede financiar una parte de su coste. Lo habitual, y lo que facilita la concesión, es tener ya la parcela en propiedad: el banco la cuenta como tu aportación inicial y eso reduce lo que tienes que poner de tu bolsillo.
Fase de certificaciones. A medida que avanza la obra, el arquitecto emite certificaciones que acreditan el porcentaje ejecutado. Con cada una, el banco libera el tramo correspondiente. Las fases habituales en una casa de madera son la cimentación, el montaje de la estructura y los cerramientos, aunque el calendario exacto depende del proyecto y de lo que pactes con el banco.
Retención final. El banco retiene entre el 10 % y el 20 % del importe total hasta el final. No lo entrega hasta que presentas el certificado de fin de obra, la cédula de habitabilidad y la inscripción registral definitiva. Es un detalle que afecta a la tesorería: el fabricante o constructor necesita cobrar esa parte, así que conviene tenerlo previsto desde el principio para no quedarse corto de fondos en el tramo final.
¿Qué gastos e impuestos debes tener en cuenta?
Además del precio de la casa, cuenta con estos costes:
- IVA de la construcción: el 10 % para vivienda.
- ICIO (Impuesto de Construcciones, Instalaciones y Obras) y tasa de licencia: los fija cada ayuntamiento.
- Honorarios de arquitecto y aparejador, además del visado del proyecto.
- Tasación, notaría y registro. Desde la Ley 5/2019 de contratos de crédito inmobiliario, el banco paga el impuesto de Actos Jurídicos Documentados de la hipoteca. La tasación sí la pagas tú.
- Seguro de obra y, si tienes que cumplir con la Ley de Ordenación de la Edificación, el seguro decenal. Consulta con tu arquitecto si te afecta, porque depende del uso que vayas a dar a la vivienda.
¿Vas a pedir una hipoteca autopromotor para construir en tu terreno?
La hipoteca autopromotor es una de las formas más baratas y accesibles de financiar a largo plazo tanto el terreno (si no lo tienes y se incluye en la operación) como en la construcción y montaje.
Para que te la concedan conviene llevar el proyecto completo desde el primer día. Es decir un expediente completo basado en presupuestos cerrados.
Otro detalle importante es no empezar la obra antes de firmar con el banco porque hay muchas entidades que no financian en formato autopromotor lo que ya está construído. Lo mismo pasa con el paso previo, no deberías pedir la hipoteca sin la licencia concedida. La licencia es un punto muy importante a la hora de que el banco te conceda la financiación.
Si estás pensando en construir tu propia casa de madera para vivir, en Sodo podemos ayudarte a dar el siguiente paso. Puedes elegir una de nuestras casas en catálogo o personalizarla según lo que necesites.
Estamos acostumbrados a trabajar con clientes que financian mediante hipoteca autopromotor, por lo que podemos ofrecerte un presupuesto cerrado por partidas y un calendario de con las fases de construcción, los dos documentos que más agilizan el estudio bancario y que mejor te posicionan para negociar con el banco.
Preguntas frecuentes
¿Puedo pedir una hipoteca de autopromotor si aún no tengo el terreno?
Sí, pero es más difícil. Algunos bancos financian la compra del suelo y la construcción en una sola operación. Exigirán el proyecto, la licencia y una aportación mayor.
¿Cuánto tarda en concederse?
Entre 4 y 8 semanas desde que entregas el expediente completo. Si falta documentación, el plazo se alarga.
¿Cuánto se tarda en construir una casa de madera?
Menos que una de obra tradicional, porque gran parte se fabrica en taller. El plazo exacto depende del proyecto y de la licencia. Nos lo puedes pedir por escrito para que el banco lo use para planificar los desembolsos.
¿Se puede ampliar el plazo de obra?
Normalmente sí, aunque las prórrogas suelen requerir justificación y a veces suponen una comisión. Conviene hablarlo con el banco antes de que se agote.
¿Qué pasa cuando termina la obra?
Presentas el certificado final de obra y la licencia de primera ocupación. Entonces se escritura la declaración de obra nueva y la hipoteca pasa a ser una hipoteca ordinaria con cuota completa.